Trong hoạt động xuất khẩu từ Việt Nam sang Trung Quốc, C/O Form E là chứng từ quan trọng để doanh nghiệp chứng minh xuất xứ hàng hóa và đề nghị hưởng ưu đãi thuế quan theo Hiệp định Thương mại hàng hóa ASEAN – Trung Quốc (ACFTA). Tuy nhiên, không phải doanh nghiệp nào cũng khai thác trọn vẹn lợi ích từ loại chứng từ này và nhiều lô hàng vẫn bị truy thu thuế chỉ vì những sai sót nhỏ trong hồ sơ C/O.
C/O Form E là gì?
C/O Form E (Certificate of Origin Form E) là giấy chứng nhận xuất xứ hàng hóa, được cấp để hưởng ưu đãi thuế quan trong khuôn khổ Hiệp định Thương mại Tự do ASEAN – Trung Quốc (ASEAN-China Free Trade Area – ACFTA).
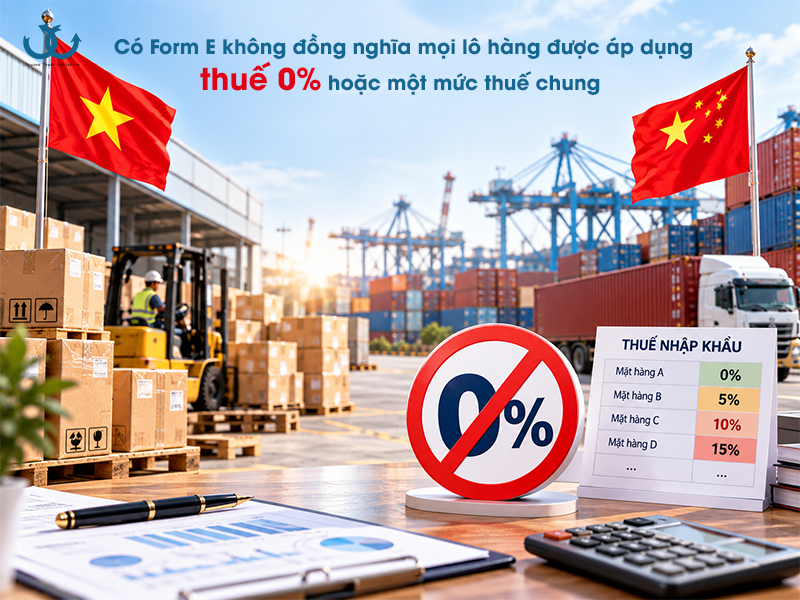
Đối với doanh nghiệp Việt Nam xuất khẩu sang Trung Quốc, C/O Form E giúp chứng minh hàng hóa đáp ứng các tiêu chí xuất xứ theo ACFTA. Trên cơ sở đó, nhà nhập khẩu có thể đề nghị áp dụng mức thuế ưu đãi theo biểu thuế và điều kiện do Trung Quốc quy định.
ACFTA hiện bao gồm các cam kết về thuế quan, quy tắc xuất xứ và thủ tục chứng nhận xuất xứ. Bộ Công Thương cũng công bố riêng biểu thuế thực thi ACFTA của các nước thành viên, trong đó có Trung Quốc.
Lưu ý: C/O Form E không phải là “giấy giảm thuế” theo nghĩa tự động. Ưu đãi chỉ được áp dụng khi hàng hóa đáp ứng đầy đủ các điều kiện theo quy định của ACFTA và nước nhập khẩu.
Căn cứ pháp lý cần biết khi sử dụng C/O Form E
Đối với hàng hóa xuất khẩu từ Việt Nam sang Trung Quốc, doanh nghiệp cần đặc biệt lưu ý:
- Thông tư 12/2019/TT-BCT
Thông tư 12/2019/TT-BCT của Bộ Công Thương quy định Quy tắc xuất xứ hàng hóa trong ACFTA, bao gồm các quy định về xác định xuất xứ, quy tắc cụ thể mặt hàng và chứng nhận, kiểm tra xuất xứ. Văn bản có hiệu lực từ ngày 12/9/2019.
- Biểu thuế của nước nhập khẩu
Đây là điểm rất dễ nhầm khi tính ưu đãi. Nếu doanh nghiệp Việt Nam xuất khẩu sang Trung Quốc, cần kiểm tra biểu thuế và quy định nhập khẩu của Trung Quốc, thay vì lấy biểu thuế nhập khẩu ưu đãi đặc biệt của Việt Nam làm căn cứ chính.
Bộ Công Thương hiện công bố biểu thuế thực thi ACFTA của từng nước thành viên, trong đó có biểu thuế của Trung Quốc.
Trong khi đó, Nghị định 118/2022/NĐ-CP là văn bản quy định biểu thuế nhập khẩu ưu đãi đặc biệt của Việt Nam để thực hiện ACFTA giai đoạn 2022 – 2027. Vì vậy, văn bản này phù hợp khi phân tích hàng nhập khẩu vào Việt Nam từ các nước ACFTA, không phải căn cứ chính để tính thuế cho hàng Việt Nam xuất khẩu sang Trung Quốc.
- Thông tư 49/2025/TT-BCT
Thông tư 49/2025/TT-BCT quy định quy tắc xuất xứ trong AKFTA – ASEAN – Hàn Quốc, áp dụng quy tắc PSR mới từ ngày 1/5/2026. Văn bản này liên quan đến C/O mẫu AK và không thay thế quy định về C/O Form E trong ACFTA.
Điều kiện để hưởng thuế suất ACFTA
Để hàng hóa xuất khẩu từ Việt Nam sang Trung Quốc được xem xét hưởng ưu đãi theo ACFTA, doanh nghiệp cần kiểm tra đồng thời các nhóm điều kiện chính:
- Thứ nhất, hàng hóa phải thuộc phạm vi được hưởng ưu đãi theo biểu thuế của nước nhập khẩu
Không phải mọi mặt hàng đều có cùng mức thuế ưu đãi. Doanh nghiệp cần xác định đúng mã HS và đối chiếu với biểu thuế ACFTA áp dụng tại Trung Quốc.
- Thứ hai, hàng hóa phải đáp ứng quy tắc xuất xứ ACFTA
Tùy từng mặt hàng, quy tắc xuất xứ có thể áp dụng tiêu chí RVC, CTH hoặc quy tắc cụ thể mặt hàng (PSR). ACFTA hiện quy định cả tiêu chí hàm lượng giá trị khu vực và chuyển đổi mã số hàng hóa ở cấp 4 số trong quy tắc chung, cùng các quy tắc cụ thể cho từng nhóm hàng.
- Thứ ba, phải có chứng từ xuất xứ hợp lệ và đáp ứng yêu cầu về vận chuyển
Doanh nghiệp cần bảo đảm C/O được cấp đúng quy định, thông tin phù hợp với bộ chứng từ và hàng hóa đáp ứng các điều kiện liên quan đến vận chuyển theo ACFTA.
Quy trình chuẩn bị C/O Form E cho hàng xuất khẩu sang Trung Quốc
Bước 1: Xác định mã HS
Trước khi tính ưu đãi thuế, doanh nghiệp cần xác định đúng mã HS của hàng hóa.
Mã HS ảnh hưởng trực tiếp đến:
- Mức thuế nhập khẩu
- Quy tắc xuất xứ áp dụng
- Quy tắc cụ thể mặt hàng
- Hồ sơ chứng minh xuất xứ
- Chính sách quản lý nhập khẩu tại Trung Quốc
Vì vậy, việc xác định HS nên được thực hiện từ sớm thay vì chỉ kiểm tra khi chuẩn bị làm C/O.
Bước 2: Kiểm tra quy tắc xuất xứ
Sau khi xác định mã HS, doanh nghiệp đối chiếu quy tắc xuất xứ ACFTA tương ứng.
Với hàng hóa sử dụng nguyên liệu không có xuất xứ, doanh nghiệp cần xác định tiêu chí xuất xứ áp dụng cho sản phẩm, chẳng hạn RVC hoặc CTH, hoặc tiêu chí được quy định riêng trong PSR.
Không nên mặc định rằng tất cả mặt hàng đều áp dụng cùng một công thức tính xuất xứ.
Bước 3: Chuẩn bị hồ sơ chứng minh xuất xứ
Tùy từng trường hợp, doanh nghiệp có thể cần chuẩn bị các chứng từ như:
- Hóa đơn thương mại
- Packing List
- Tờ khai hải quan
- Chứng từ vận tải
- Bảng kê nguyên liệu
- Hóa đơn mua nguyên liệu
- Chứng từ chứng minh xuất xứ nguyên liệu
- Bảng tính RVC hoặc tài liệu chứng minh tiêu chí xuất xứ tương ứng.
Mục tiêu là bảo đảm doanh nghiệp có đủ căn cứ chứng minh xuất xứ không chỉ tại thời điểm xin cấp C/O mà còn trong trường hợp cơ quan có thẩm quyền thực hiện kiểm tra, xác minh sau đó.
Bước 4: Khai báo và đề nghị cấp C/O
Doanh nghiệp thực hiện khai báo hồ sơ theo quy trình cấp C/O hiện hành, trong đó Hệ thống quản lý và cấp chứng nhận xuất xứ điện tử eCoSys của Bộ Công Thương được sử dụng trong quy trình chứng nhận xuất xứ.
Cổng dịch vụ công của Bộ Công Thương hiện công bố thủ tục cấp C/O ưu đãi mẫu E và các phương thức thực hiện tương ứng.
Do quy trình và phương thức tiếp nhận hồ sơ có thể được cập nhật theo quy định quản lý C/O từng thời kỳ, doanh nghiệp nên kiểm tra thủ tục hiện hành trên Cổng dịch vụ công Bộ Công Thương và eCoSys trước khi thực hiện.
Bước 5: Kiểm tra C/O trước khi giao chứng từ
Sau khi được cấp, doanh nghiệp cần kiểm tra lại:
- Tên người xuất khẩu
- Tên người nhập khẩu
- Mô tả hàng hóa
- Số lượng
- Trọng lượng
- Số invoice
- Số vận đơn
- Mã HS nếu có yêu cầu
- Tiêu chí xuất xứ
- Ngày cấp
- Chữ ký, con dấu hoặc thông tin xác thực điện tử
Sai khác giữa C/O và bộ chứng từ có thể khiến quá trình hưởng ưu đãi thuế phát sinh yêu cầu giải trình hoặc xác minh.
5 cách tối ưu hóa biểu thuế ưu đãi qua C/O Form E
1. Kiểm tra thuế trước khi chốt phương án xuất khẩu
Doanh nghiệp không nên đợi đến khi hàng đã sản xuất xong mới kiểm tra thuế.
Ngay từ khi báo giá, hãy xác định:
Mã HS → thuế nhập khẩu tại Trung Quốc → mức thuế ACFTA → điều kiện xuất xứ → khả năng đáp ứng C/O.
Cách này giúp doanh nghiệp biết trước lợi ích thuế quan và đưa chi phí thuế vào phương án giá bán.
2. Xác định quy tắc xuất xứ ngay từ khâu sản xuất
Với sản phẩm sử dụng nhiều nguyên liệu nhập khẩu, việc chứng minh xuất xứ cần được tính toán ngay từ đầu.
Doanh nghiệp nên lập bảng theo dõi:
Nguyên liệu → nước xuất xứ → mã HS → trị giá → tỷ trọng trong sản phẩm → tiêu chí xuất xứ áp dụng.
Đặc biệt, không nên chờ đến khi chuẩn bị xin C/O mới kiểm tra RVC hoặc CTH. Nếu hàng hóa không đáp ứng quy tắc xuất xứ, việc bổ sung C/O sau đó cũng không thể tự tạo ra quyền hưởng ưu đãi.
3. Đối chiếu HS Code và PSR trước khi ký hợp đồng
Một trong những bước quan trọng nhất là xác định chính xác mã HS và quy tắc cụ thể mặt hàng.
Cùng một nhóm sản phẩm nhưng khác mã HS có thể dẫn đến:
- Mức thuế khác nhau
- Quy tắc xuất xứ khác nhau
- Hồ sơ chứng minh xuất xứ khác nhau.
Vì vậy, doanh nghiệp nên hoàn thành bước phân loại hàng hóa và kiểm tra PSR trước khi chốt phương án mua nguyên liệu hoặc sản xuất.
4. Kiểm tra C/O Form E và bộ chứng từ trước khi hàng đến cửa khẩu
C/O cần được đối chiếu với invoice, packing list, vận đơn và các chứng từ liên quan.
Các lỗi thường gặp gồm:
- Sai tên hoặc địa chỉ doanh nghiệp
- Sai số invoice
- Sai số lượng/trọng lượng
- Mô tả hàng hóa không thống nhất
- Sai tiêu chí xuất xứ
- Thông tin trên C/O không phù hợp với chứng từ vận tải
- Hồ sơ chứng minh xuất xứ không đầy đủ
Kiểm tra sớm giúp doanh nghiệp có thời gian xử lý trước khi người nhập khẩu làm thủ tục tại Trung Quốc.
5. So sánh ACFTA và RCEP khi mặt hàng đủ điều kiện
ACFTA không phải lúc nào cũng là phương án duy nhất.
Việt Nam và Trung Quốc đều là thành viên của RCEP, vì vậy với một số mặt hàng, doanh nghiệp có thể so sánh điều kiện hưởng ưu đãi theo ACFTA và RCEP.
Tuy nhiên, việc lựa chọn không nên dựa đơn thuần vào tên FTA. Cần so sánh cụ thể:
Mã HS → thuế suất → quy tắc xuất xứ → khả năng đáp ứng → chứng từ → thủ tục chứng nhận.
Phương án phù hợp là phương án doanh nghiệp có thể đáp ứng đầy đủ điều kiện và chứng minh được xuất xứ theo đúng quy định.
Những lỗi có thể khiến doanh nghiệp gặp khó khăn khi hưởng ưu đãi từ C/O Form E
Một số vấn đề doanh nghiệp cần đặc biệt kiểm soát:
- C/O có thông tin không thống nhất với chứng từ thương mại
- Hàng hóa không thực sự đáp ứng quy tắc xuất xứ
- Không chứng minh được nguồn gốc nguyên liệu
- Áp dụng sai quy tắc cụ thể mặt hàng
- Sai mã HS hoặc thông tin liên quan đến hàng hóa
- C/O được cấp không đúng quy định
- Không đáp ứng yêu cầu về vận chuyển
- Không cung cấp được hồ sơ khi cơ quan có thẩm quyền yêu cầu xác minh.
ACFTA có cơ chế kiểm tra, xác minh xuất xứ giữa cơ quan hải quan nước nhập khẩu và cơ quan/tổ chức cấp C/O nước xuất khẩu. Theo thông tin trên Cổng thông tin của Bộ Công Thương, trong trường hợp cần thiết, cơ quan cấp C/O có thể được đề nghị xác minh và có cơ chế gia hạn thời gian trả lời theo quy định.
Vì vậy, doanh nghiệp cần lưu trữ hồ sơ xuất xứ có hệ thống thay vì chỉ tập trung vào việc lấy được C/O cho từng lô hàng.
Trường Thành Logistics hỗ trợ doanh nghiệp xuất khẩu sang Trung Quốc trọn gói
Tận dụng ưu đãi thuế từ ACFTA đòi hỏi doanh nghiệp phải xử lý đồng thời nhiều yếu tố: HS Code, quy tắc xuất xứ, chứng từ, C/O và thủ tục xuất nhập khẩu.
Trường Thành Logistics hỗ trợ doanh nghiệp trong quá trình chuẩn bị hồ sơ xin giấy phép xuất nhập khẩu, kiểm tra chứng từ và tư vấn phương án logistics phù hợp cho hàng hóa đi Trung Quốc.
Tùy từng mặt hàng, doanh nghiệp có thể được hỗ trợ rà soát:
- Mã HS và chính sách mặt hàng
- Điều kiện hưởng ưu đãi ACFTA
- Quy tắc xuất xứ và hồ sơ chứng minh
- C/O Form E
- Bộ chứng từ xuất khẩu
- Phương án vận chuyển và thông quan
Xuất khẩu đúng quy trình từ đầu giúp doanh nghiệp chủ động hơn về chi phí, thời gian giao hàng và khả năng tận dụng ưu đãi thuế quan.
Nếu doanh nghiệp đang có kế hoạch xuất hàng sang Trung Quốc, hãy gửi mặt hàng, số lượng dự kiến, trị giá lô hàng và tuyến vận chuyển cho Trường Thành Logistics để được tư vấn phương án phù hợp.
Trường Thành Logistics – Chuyên nghiệp, tận tâm
Hotline: 0915 36 38 39
Trụ sở: Tầng 5, Tháp A, tòa nhà Sông Đà, Phạm Hùng, P.Từ Liêm, Hà Nội.
Email: sale@truongthanhjsc.com / info@truongthanhlogistics.com
Website: https://truongthanhlogistics.com
CHI NHÁNH HẢI PHÒNG
Địa chỉ: Phòng C103, Tòa nhà TTC, 630 Lê Thánh Tông, Hải An, Hải Phòng
CHI NHÁNH ĐÀ NẴNG
Địa chỉ: 126 Châu Thị Vĩnh Tế, Phường Ngũ Hành Sơn, Thành phố Đà Nẵng
CHI NHÁNH HỒ CHÍ MINH
Địa chỉ: Phòng 41 tầng 4 tòa nhà Casanova số 85 Nguyễn Sơn, Phường Phú Thạnh, Hồ Chí Minh
Fanpage: TRƯỜNG THÀNH LOGISTICS